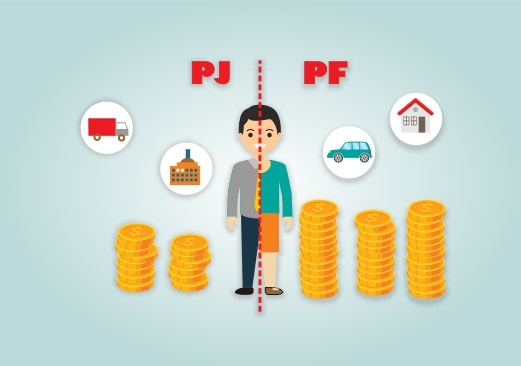

Empresários e administradores que enfrentam momentos de crise financeira convivem com um receio constante: o medo de ver o patrimônio pessoal — como contas bancárias da família, veículos e a própria residência — bloqueado repentinamente por conta de cobranças da empresa. Por anos, bancos e credores conseguiam atingir os bens pessoais dos sócios usando um argumento direto: alegar que a empresa não tinha saldo em conta ou que havia fechado as portas sem dar baixa formal na Junta Comercial.
Esse cenário mudou com uma decisão definitiva do Superior Tribunal de Justiça. Ao julgar o Tema Repetitivo 1.210, a Segunda Seção do tribunal fixou um entendimento obrigatório que altera as regras da desconsideração da personalidade jurídica no STJ. Essa decisão reforça a separação entre as contas da empresa e o patrimônio pessoal, exigindo provas reais de fraudes antes de atingir os bens de quem empreende.
- 1. O que o STJ decidiu no Tema 1.210 sobre os bens dos sócios
- 2. O que o credor precisa provar: desvio de finalidade e confusão patrimonial
- 3. Como isso impacta cobranças bancárias e execuções na prática
- 4. Por que a decisão não funciona como blindagem mágica
- 5. O que fazer para manter a segurança do patrimônio particular
1. O Que o STJ Decidiu no Tema 1.210 sobre os Bens dos Sócios
O Superior Tribunal de Justiça estabeleceu de forma vinculante — ou seja, com aplicação obrigatória para juízes de todo o país — que a falta de dinheiro nas contas da empresa ou o encerramento das atividades sem baixa formal não autorizam a penhora automática do patrimônio particular dos sócios.
Isso põe fim aos pedidos genéricos de credores que, ao encontrarem as contas jurídicas zeradas no sistema do tribunal (SisbaJud), pediam imediatamente a invasão das contas pessoais dos administradores. A partir desse julgamento, a desconsideração da personalidade jurídica no STJ deixa de ser uma consequência automática do insucesso empresarial e volta a ser uma medida excepcional.
2. O Que o Credor Precisa Provar: Desvio de Finalidade e Confusão Patrimonial
Para ultrapassar o CNPJ e alcançar o patrimônio particular de quem está no contrato social, o banco ou credor precisa comprovar a existência de abuso da personalidade jurídica (artigo 50 do Código Civil), demonstrando pelo menos uma destas duas situações:
- Desvio de finalidade: Quando a empresa é usada intencionalmente como fachada para fraudar credores ou praticar atos ilícitos premeditados;
- Confusão patrimonial: Quando na prática não existe separação entre o bolso do sócio e o caixa da empresa, com a pessoa jurídica pagando faturas pessoais repetidamente, ou vice-versa, sem justificativa contábil clara.
Esse entendimento consolida o uso da chamada Teoria Maior nas disputas cíveis e comerciais. Diferente das causas do direito do consumidor (onde a regra facilita a responsabilização), em dívidas comerciais comuns e bancárias o credor tem a obrigação de apresentar provas contundentes de fraude ou desvio antes de solicitar constrições pessoais.
Atenção ao Papel de Avalista e Fiador:
A proteção fixada pelo STJ vale para o sócio enquanto integrante da sociedade. Se você assinou o contrato da empresa como avalista ou fiador individual, você responde diretamente pela dívida em razão da garantia pessoal concedida, e não por efeito de desconsideração da pessoa jurídica.
3. Como Isso Impacta Cobranças Bancárias e Execuções na Prática
As novas diretrizes trazem maior segurança para a rotina financeira e para as defesas processuais das empresas:
- Fim dos bloqueios automáticos: Decisões judiciais que bloqueavam contas correntes e aplicações dos sócios apenas pela frustração na cobrança contra a pessoa jurídica perdem sustentação legal;
- Dever probatório do banco: É o credor quem precisa demonstrar, com extratos e documentos contábeis, onde ocorreu a fraude ou a mistura patrimonial indevida;
- Defesas estruturadas em títulos de crédito: Torna-se imprescindível aplicar essas diretrizes na defesa do devedor em execuções de cédulas de crédito bancário e demais títulos extrajudiciais que buscam avançar sobre os administradores.
4. Por Que a Decisão Não Funciona como Blindagem Mágica
A decisão do STJ não autoriza o uso indiscriminado da estrutura societária para ocultar patrimônio ou lesar credores. Quem age de má-fé ou com desorganização grave continua sujeito à penhora de bens.
Entre as condutas que ainda colocam os bens pessoais em risco estão:
- Pagar despesas particulares rotineiras (como aluguel da casa, escola dos filhos ou cartões de uso estritamente pessoal) usando recursos diretos do caixa corporativo;
- Transferir ativos e dinheiro da empresa para contas de parentes ou sócios sem documentação fiscal e contábil idônea;
- Criar outras pessoas jurídicas apenas para esvaziar a empresa endividada e continuar operando livremente no mercado.
5. O Que Fazer para Manter a Segurança do Patrimônio Particular
Para resguardar os bens de família e manter os limites legais da empresa diante de dívidas, os gestores devem adotar medidas práticas de governança:
- Revisar os processos em andamento: Verifique se eventuais pedidos de inclusão dos sócios no processo foram fundamentados apenas na falta de ativos da empresa, aplicando o Tema 1.210 como tese de defesa vinculante;
- Separar rigidamente os caixas: Implemente regras internas estritas de separação patrimonial e contas correntes para prevenir a confusão de bens, garantindo que retiradas ocorram estritamente como pró-labore ou distribuição justificada de lucros;
- Organizar a documentação contábil: Mantenha livros, balanços e comprovantes societários atualizados para comprovar a boa-fé administrativa em caso de litígio;
- Reestruturar dívidas com método: Avalie opções organizadas de gestão de passivos bancários e renegociação para empresas para buscar alternativas que equilibrem o fluxo de caixa sem expor as garantias pessoais.
Defesa Patrimonial Estratégica na Desconsideração da Pessoa Jurídica
O entendimento consolidado sobre a desconsideração da personalidade jurídica no STJ protege o empreendedor que atuou de boa-fé em meio às adversidades do mercado. Evitar a contaminação do patrimônio pessoal requer rigor técnico, defesas alinhadas aos precedentes vinculantes e a comprovação da regularidade operacional da sociedade perante o Poder Judiciário.
Sua empresa enfrenta cobranças judiciais com tentativas de bloqueio das contas e bens particulares dos sócios?
Realizamos a auditoria processual dos incidentes de desconsideração, aplicamos o Tema 1.210 do STJ para resguardar o patrimônio pessoal e estruturamos a defesa técnica contra abusos em execuções de dívidas bancárias.
Solicitar Análise de Execução e Defesa de SóciosPerguntas Frequentes
1. Se a empresa paralisar as atividades sem dar baixa na Junta, os bens dos sócios podem ser penhorados?
Pelo Tema 1.210 do STJ, o encerramento irregular das atividades, isoladamente, não permite atingir os bens pessoais dos sócios. O credor precisa comprovar a existência de fraude deliberada, desvio de finalidade ou mistura de contas.
2. Essa regra do STJ se aplica em execuções de empréstimos bancários contra a empresa?
Sim. Em execuções de dívidas comerciais, contratos de fomento e cédulas de crédito bancário emitidas pela pessoa jurídica, aplica-se o artigo 50 do Código Civil (Teoria Maior), sendo vedada a penhora automática de bens dos sócios.
3. O sócio que assinou como avalista está protegido por essa decisão?
Não. A decisão do STJ trata da desconsideração da personalidade jurídica. O avalista ou fiador responde diretamente pelo título em razão da obrigação contratual individual que assumiu de forma expressa.
4. A tese do Tema 1.210 já pode ser usada em processos em andamento?
Sim. Por se tratar de precedente julgado pelo rito dos recursos repetitivos, possui efeito vinculante em todo o território nacional e deve ser observado obrigatoriamente por todos os juízes e tribunais do país.