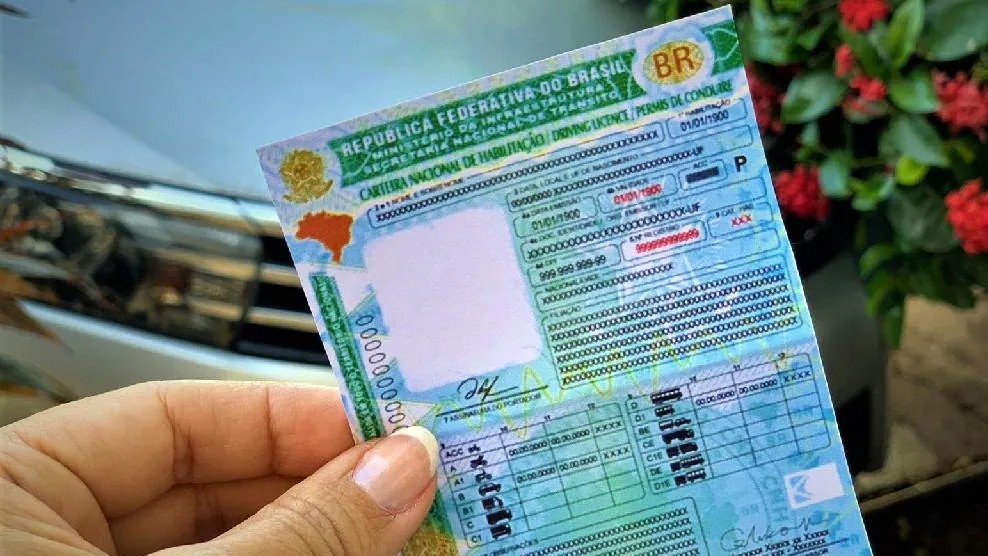

Notícias recentes dizendo que a Justiça pode tomar a Carteira Nacional de Habilitação ou o passaporte de quem está endividado geraram preocupação generalizada. Afinal, atrasar a fatura do cartão de crédito, o cheque especial ou um empréstimo bancário pode fazer você perder a sua carteira de motorista de um dia para o outro?
A resposta é direta: não de forma automática nem para qualquer cobrança. O Supremo Tribunal Federal (STF) julgou uma ação sobre o assunto (ADI 5941) e confirmou que a lei permite medidas alternativas de cobrança, mas impôs barreiras rigorosas contra abusos. Compreender as regras do bloqueio de CNH por dívida é indispensável para não se deixar intimidar por ameaças ilegais, proteger os documentos necessários ao seu trabalho e garantir o respeito aos direitos fundamentais previstos na Constituição.
1. O Que o STF Realmente Julgou na ADI 5941
O julgamento analisou o artigo 139, inciso IV, do Código de Processo Civil, que autoriza o juiz a aplicar medidas coercitivas para convencer o devedor a quitar uma obrigação determinada pela Justiça. O tribunal declarou que o artigo é válido perante a Constituição, mas deixou claro que isso não é um cheque em branco para os credores.
No Brasil, não existe prisão ou castigo físico por dívida civil (a não ser nos casos de pensão alimentícia). Por isso, a retenção de documentos não serve como castigo para quem não tem dinheiro. A medida só pode ser aplicada para combater a má-fé processual, ou seja, quando o devedor tem patrimônio suficiente, mas esconde seus bens para não pagar o que deve.
2. Por Que a Suspensão da Habilitação Não É Automática
Para que o juiz possa analisar o bloqueio de CNH por dívida, a cobrança precisa seguir critérios rígidos de necessidade e esgotamento de tentativas:
- Apenas dentro de processos judiciais: Cobranças por telefone, mensagens de WhatsApp, cartórios ou cartas extrajudiciais jamais podem suspender documentos;
- Esgotamento das buscas tradicionais: O banco ou credor tem a obrigação de tentar primeiro encontrar dinheiro em conta, veículos e imóveis penhoráveis;
- Indícios claros de ocultação de bens: O credor precisa demonstrar que o devedor ostenta alto padrão de vida, mas usa contas de laranjas ou fraudes para não quitar os débitos.
Se a pessoa for comprovadamente insolvente — isto é, deixou de pagar porque perdeu a renda ou passa por crise financeira real —, a suspensão da CNH é ilegal e desproporcional.
Atenção aos Prazos e Abusos:
Ameaças de bloqueio de documentos feitas por empresas de cobrança para forçar acordos fora da Justiça são abusivas. Conheça as regras sobre prescrição de dívidas e limites éticos de cobrança para saber exatamente o que os credores podem e não podem exigir.
3. Motoristas de Aplicativo e Quem Usa o Veículo para Trabalhar
Um dos limites mais importantes estabelecidos pelos tribunais protege quem depende da habilitação para garantir o sustento da família. A ordem de suspensão da carteira de motorista é considerada totalmente ilegítima para:
- Motoristas de aplicativo (Uber, 99 e similares);
- Taxistas e motoristas de frete ou transporte escolar;
- Entregadores e motoboys;
- Representantes comerciais e profissionais autônomos que utilizam o automóvel diariamente para atender clientes.
O direito constitucional ao livre exercício da profissão prevalece sobre o interesse financeiro do credor. Comprovando que o veículo é instrumento de trabalho, o documento não pode ser retido.
4. Limites da Lei: Dignidade Humana e Menor Prejuízo ao Devedor
O Código de Processo Civil adota o princípio da menor onerosidade (artigo 805 do CPC): quando a cobrança puder ocorrer por vários caminhos, o juiz deve escolher a forma menos prejudicial ao executado. A execução serve para buscar patrimônio, não para prejudicar os direitos mais básicos do cidadão.
Da mesma forma que a lei protege a locomoção essencial, verbas alimentares contam com blindagem jurídica contra penhoras abusivas. Para proteger seus rendimentos indispensáveis, consulte as regras sobre impenhorabilidade de salário e contas poupança.
5. O Que Fazer para Se Defender Dessa Cobrança na Justiça
Se você está respondendo a uma ação de execução e o credor pediu a retenção dos seus documentos pessoais, adote as seguintes cautelas:
- Não deixe de responder ao processo: A falta de defesa facilita pedidos abusivos do credor perante o juízo;
- Junte provas da atividade profissional: Apresente comprovantes de corridas por aplicativo, notas fiscais ou declarações que mostrem a necessidade do veículo para o seu trabalho;
- Comprove a crise financeira real: Demonstre nos autos que a falta de pagamento decorre de insuficiência de recursos e ausência de bens, afastando qualquer suspeita de fraude;
- Questione a validade do título e os cálculos: Contratos bancários em execução frequentemente trazem juros acima do permitido, sendo possível apresentar defesas e exceção de pré-executividade em execuções de dívidas bancárias para impugnar excessos ou nulidades processuais.
Defesa Proporcional e Garantia dos Seus Direitos Fundamentais
A decisão da Suprema Corte sobre o bloqueio de CNH por dívida não autorizou perseguições arbitrárias contra quem enfrenta dificuldades financeiras de boa-fé. A lei não permite transformar a cobrança judicial em constrangimento pessoal ou barreira para o trabalho diário. Demonstrar a realidade dos fatos no processo e recorrer contra medidas desproporcionais são medidas fundamentais para garantir a sua dignidade e afastar qualquer abuso na Justiça.
O banco ou credor pediu a apreensão da sua CNH ou do seu passaporte em um processo de cobrança?
Analisamos a legalidade do pedido no processo, comprovamos o uso do veículo para o trabalho e estruturamos as defesas cabíveis para impedir restrições indevidas aos seus documentos pessoais.
Solicitar Defesa em Cobrança JudicialPerguntas Frequentes
1. Ter o nome sujo no SPC ou na Serasa pode suspender minha CNH?
Não. A restrição em órgãos de proteção ao crédito é apenas administrativa. O bloqueio de documentos só pode ser analisado por um juiz dentro de um processo de execução judicial em andamento, após o credor comprovar que não encontrou bens penhoráveis.
2. O juiz pode mandar suspender minha carteira de motorista logo no início da ação?
Não. As medidas atípicas são subsidiárias. Isso significa que o credor tem a obrigação de tentar localizar contas, veículos e imóveis antes de qualquer pedido extraordinário.
3. Quem trabalha dirigindo pode ter a habilitação bloqueada por falta de pagamento?
Não. Os tribunais entendem que suspender a CNH de motoristas de aplicativo, taxistas, entregadores e outros profissionais autônomos viola o direito constitucional ao trabalho e o sustento da família.
4. A apreensão do passaporte impede o retorno de quem está no exterior para o Brasil?
Não. Nenhuma ordem de retenção de passaporte por dívida pode proibir o cidadão brasileiro de retornar ao seu país de origem.